Passar por um imprevisto no trânsito, seja uma colisão, furto, roubo ou dano por causas naturais, é um momento estressante. No entanto, é exatamente nessa hora que ter um seguro auto faz toda a diferença para proteger o seu bolso e garantir sua tranquilidade.
Se você precisa acionar sua apólice e não sabe por onde começar, este guia prático traz o passo a passo completo sobre como acionar o seguro em caso de sinistro automóvel, os documentos necessários e como garantir uma indenização ou reparo sem complicações.
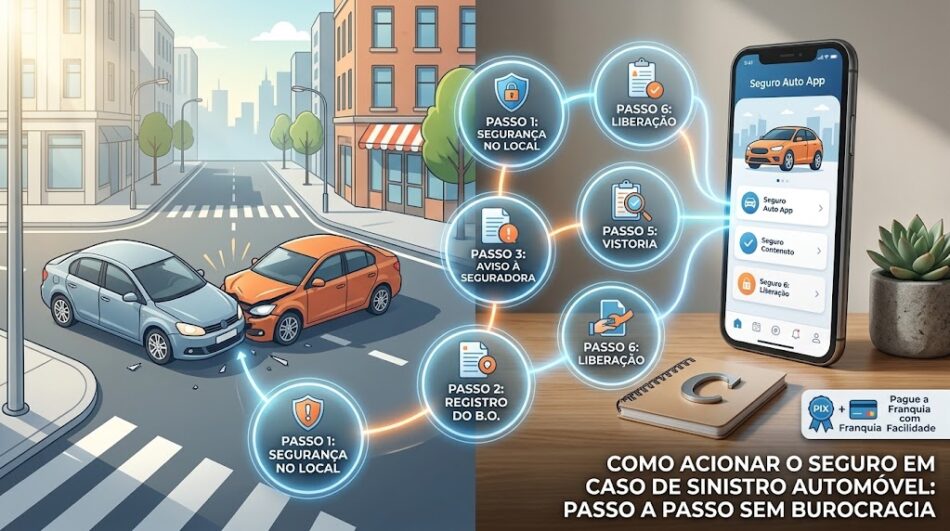
1. Mantenha a Calma e Garanta a Segurança no Local
Antes de pegar o celular para ligar para a seguradora, o primeiro passo é garantir a segurança de todos os envolvidos no acidente.
- Sinalize a via: Ligue o pisca-alerta e posicione o triângulo a uma distância segura dos veículos.
- Verifique feridos: Caso haja vítimas, não movimente os feridos e acione imediatamente o SAMU (192) ou o Corpo de Bombeiros (193).
- Colete informações dos envolvidos: Anote os nomes, telefones, números de documento, placas, modelos e marcas dos outros veículos envolvidos no sinistro.
2. Registre o Boletim de Ocorrência (B.O.)
O Boletim de Ocorrência é o documento oficial exigido por praticamente todas as seguradoras para dar andamento ao processo de sinistro, principalmente em casos de roubo, furto ou acidentes com terceiros e vítimas.
- Colisão sem vítimas: Em muitas cidades, o B.O. pode ser registrado rapidamente pela internet, através da Delegacia Eletrônica do seu estado.
- Roubo, furto ou acidentes com vítimas: Dirija-se à delegacia mais próxima ou aguarde a chegada da Polícia Militar/Rodoviária ao local do acidente.
Dica: Tire fotos de todos os ângulos dos veículos atingidos, da sinalização da pista e do local exato do ocorrido. Essas imagens servem como prova complementar no processo de análise.
3. Entre em Contato com a Seguradora ou Corretor
Com as informações coletadas e o B.O. em mãos (ou em andamento), acione a sua seguradora. Isso pode ser feito via central de atendimento telefônico, aplicativo oficial ou diretamente com o seu corretor de seguros.
Ao abrir o aviso de sinistro, você precisará informar:
- Data, horário e local exato do evento;
- Relato detalhado de como aconteceu o acidente;
- Dados do condutor no momento do sinistro;
- Informações de terceiros envolvidos (se houver).
4. Separe a Documentação Necessária
Para liberar o conserto do veículo ou o pagamento da indenização integral (perda total), a seguradora solicitará uma lista de documentos para validação da apólice.
Documentos Básicos Solicitados:
- Cópia da CNH (Carteira Nacional de Habilitação) do condutor;
- Cópia do CRLV (Documento do Veículo);
- Boletim de Ocorrência registrado;
- Formulário de aviso de sinistro preenchido.
Em casos de perda total (PT) ou roubo/furto sem recuperação, documentos adicionais como certidão negativa de débitos do veículo e o comprovante de quitação do IPVA/licenciamento serão solicitados para a liberação da indenização.
5. Entenda o Papel da Franquia do Seguro
Se o dano no seu carro for parcial (quando o valor do conserto é menor que 75% do valor de tabela do veículo), você precisará levar o automóvel a uma oficina credenciada ou de sua preferência.
- O que é a franquia? É a coparticipação paga pelo segurado diretamente à oficina para o conserto do próprio veículo.
- Quem paga a franquia? Você paga o valor limite fixado na sua apólice, e a seguradora cobre todo o valor excedente dos reparos.
- Terceiros pagam franquia? Não. Se você acionar a cobertura de terceiros da sua apólice para consertar o carro da outra pessoa afetada, você não paga franquia por essa cobertura específica.
6. Acompanhe a Vistoria e a Liberação do Reparo
Após o aviso de sinistro, a seguradora agendará uma vistoria técnica (que pode ser presencial ou digital via fotos) para avaliar a extensão dos danos.
Após a aprovação do orçamento:
- Em danos parciais, a oficina autorizada iniciará o reparo das peças.
- Em perda total (PT), o processo de indenização integral é iniciado e a seguradora informará o prazo de depósito do valor estabelecido na Tabela FIPE (ou valor contratado em apólice), que por lei deve ocorrer em até 30 dias após a entrega de toda a documentação.
Conclusão
Saber como acionar o seguro em caso de sinistro automóvel com agilidade evita dores de cabeça e acelera a liberação do seu veículo ou da sua indenização. Mantenha os contatos da sua seguradora e do seu corretor salvos no celular, guarde uma cópia digital dos seus documentos e siga este passo a passo sempre que precisar!
Você já precisou acionar o seu seguro auto alguma vez? Ficou com alguma dúvida sobre o pagamento da franquia ou prazos de análise?


